
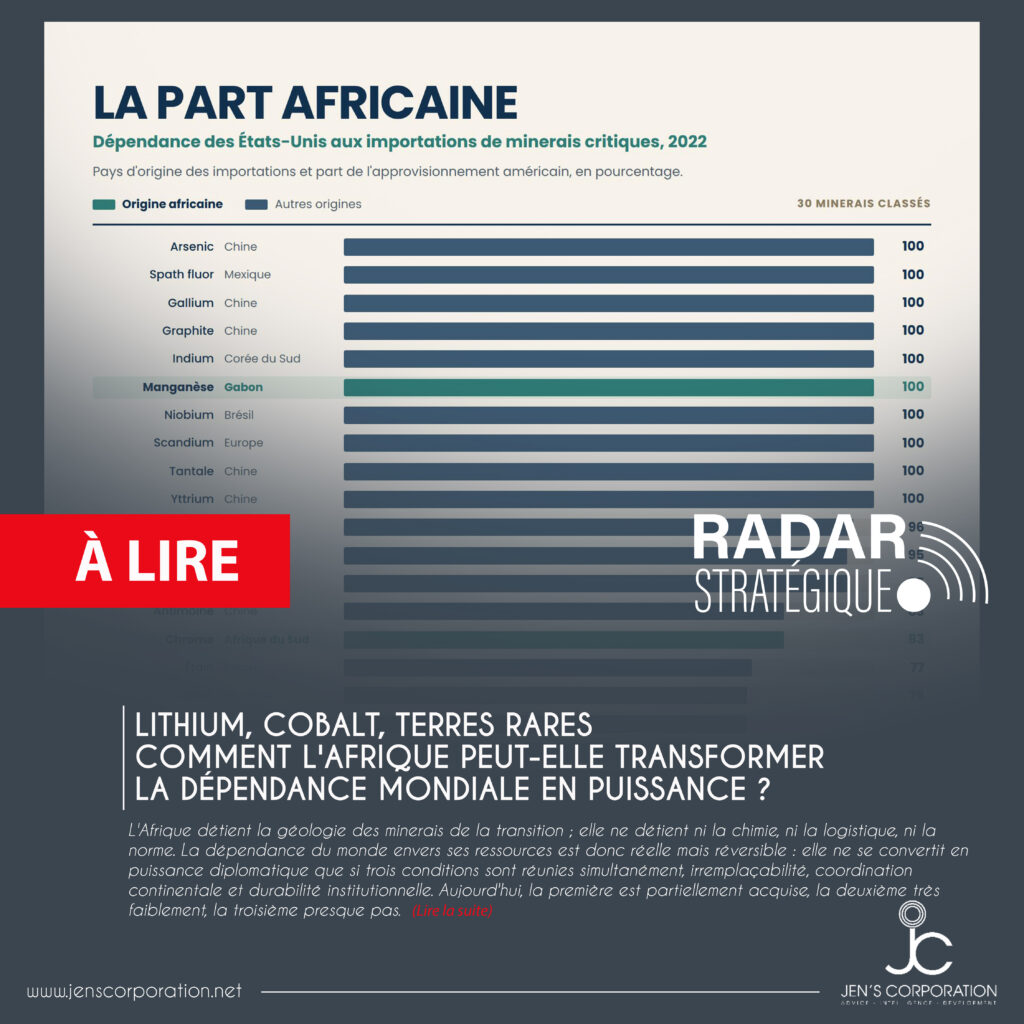
Radar stratégique · N° 2026-04
Analyse de données, évaluation du risque politique et grille de lecture opérationnelle.
Thèse centrale. L’Afrique détient la géologie des minerais de la transition ; elle ne détient ni la chimie, ni la logistique, ni la norme. La dépendance du monde envers ses ressources est donc réelle mais réversible : elle ne se convertit en puissance diplomatique que si trois conditions sont réunies simultanément, irremplaçabilité, coordination continentale et durabilité institutionnelle. Aujourd’hui, la première est partiellement acquise, la deuxième très faiblement, la troisième presque pas.
| Les sept constats chiffrés de cette note 1. La Chine assure environ 98 % de la production mondiale de métal raffiné de terres rares lourdes et 90 % du traitement global des terres rares. Le verrou est industriel, pas géologique. 2. La RDC a produit environ 100 015 t de cobalt en 2025 mais n’en a exporté que 44 333 t : plus de la moitié de la production a été volontairement retenue hors marché. 3. Le plafond d’exportation congolais est fixé à 96 600 t pour 2026 et 2027, dont 9 600 t de quota stratégique discrétionnaire. L’intervention a fait monter les prix d’environ 160 %. 4. L’Afrique est passée d’une part marginale à 14 % du marché mondial du lithium, avec un volume livré multiplié par 26 en cinq ans (AIE, 2026). 5. 37 % de la future offre africaine de terres rares est déjà engagée auprès d’acheteurs chinois, avant même que la production ne démarre. 6. L’accord RDC–États-Unis du 4 décembre 2025 impose à Kinshasa une réforme fiscale au 4 décembre 2026, quand la partie américaine « peut envisager » d’investir sans obligation financière. 7. Aucune capacité africaine n’existe aux stades 5 et 6 de la chaîne (métal, alliage, aimant, cathode), là où se concentre l’essentiel de la valeur et du pouvoir de négociation. |
Ce que dit l’évaluation du risque
Sept des neuf risques identifiés se situent en zone critique de la matrice probabilité / impact. Le risque dominant n’est pas géologique ni même commercial : c’est le risque de non-coordination continentale (R7), suivi du retournement du cycle des prix (R1) et du pré-engagement de l’offre auprès d’acheteurs uniques (R3). Autrement dit, le principal adversaire du levier africain n’est pas la Chine ni les États-Unis : c’est la concurrence entre États africains voisins.
Le résultat contre-intuitif de l’indice
Le pays qui détient le plus de ressources n’est pas celui qui dispose du plus de levier. Sur l’Indice de Levier Minier Africain (ILMA) construit pour cette note, l’Afrique du Sud arrive en tête (71/100) devant la RDC (60/100), parce qu’elle combine capacité de transformation, infrastructure et stabilité réglementaire. Le Mali, pourtant premier producteur africain de lithium en 2026, ferme la marche (36/100) : produire beaucoup sans transformer ni contrôler l’évacuation ne crée aucun pouvoir de négociation.
1. Le cadrage : la géologie n’est pas la puissance
Le débat public africain confond systématiquement deux choses : posséder une ressource et contrôler une chaîne de valeur. Les données montrent que le pouvoir réel se situe très loin de la mine.
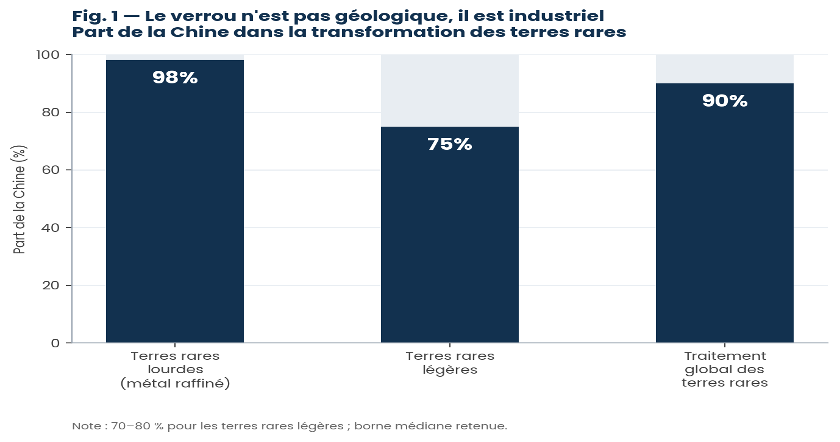
Sources : données publiques sur la part chinoise dans la transformation des terres rares (2025-2026).
La Chine n’a pas construit sa position sur un avantage géologique mais sur des décennies de politique industrielle et une expertise accumulée en extraction par solvants. C’est précisément ce capital technique qui ne se rattrape pas en un cycle électoral. Toute stratégie africaine qui se limite à restreindre l’exportation de matière brute déplace le problème sans le résoudre.
| Implication politique |
|---|
| Un embargo sur une matière que l’on ne sait pas transformer est une arme à un coup. Il crée un choc de prix, une rente temporaire, et une incitation immédiate chez l’acheteur à financer la substitution. La régulation durable suppose une capacité industrielle à défendre. |
2. Lithium : une bascule réelle, mais au stade du concentré
La transformation du continent en fournisseur de lithium est le fait économique majeur de la période. Elle est cependant intégralement adossée à des capitaux et à des débouchés chinois.
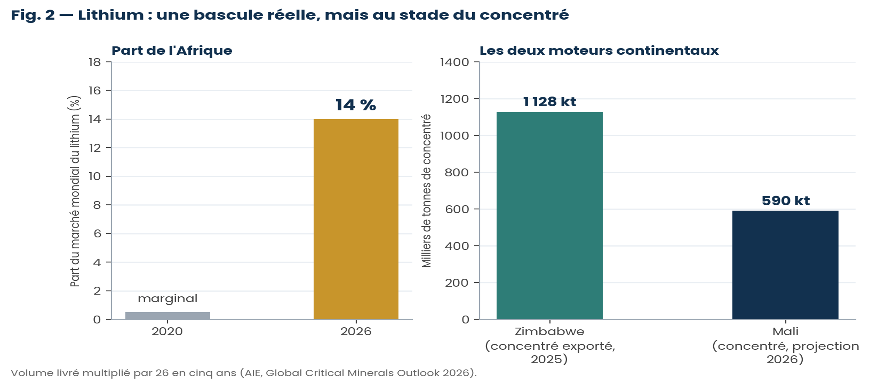
Sources : AIE, Global Critical Minerals Outlook 2026 ; données d’exportation nationales 2025-2026.
Cartographie des producteurs africains
| Pays | Actifs principaux | Contrôle capitalistique | Statut 2026 |
| Zimbabwe | Bikita, Arcadia, Sabi Star | Sinomine, Huayou, Chengxin (Chine) | Premier producteur historique |
| Mali | Goulamina, Bougouni | Ganfeng, Hainan Mining (Chine) | ≈ 590 kt projetées en 2026 |
| RDC | Manono | Zijin, AVZ, KoBold | Entrée en production |
| Ghana | Ewoyaa | Investisseurs étrangers | En développement |
| Namibie | Divers permis | Mixte | Export brut interdit depuis 2023 |
Le point aveugle. Le concentré malien de Bougouni est expédié vers la Chine depuis le port ivoirien de San Pedro, dans le cadre d’un accord d’enlèvement conclu avec l’acheteur chinois. La Côte d’Ivoire est donc déjà, de fait, un maillon actif de la chaîne mondiale des minerais critiques, sans en avoir formalisé la doctrine ni monétisé la position.
Signal faible à surveiller : Au premier trimestre 2026, les exportations zimbabwéennes de lithium ont progressé d’environ 7 %, passant de 224 610 à 240 826 tonnes, alors même que Harare avait suspendu l’exportation de tous les minerais bruts le 25 février 2026. L’écart entre la règle affichée et le flux réel est le principal facteur de décrédibilisation d’une politique de restriction.
3. Cobalt : la RDC invente le pilotage administré de l’offre
C’est l’expérience la plus avancée de gestion souveraine d’un marché mondial jamais tentée par un État africain. Elle mérite d’être évaluée froidement : succès tactique incontestable, fragilité structurelle persistante.
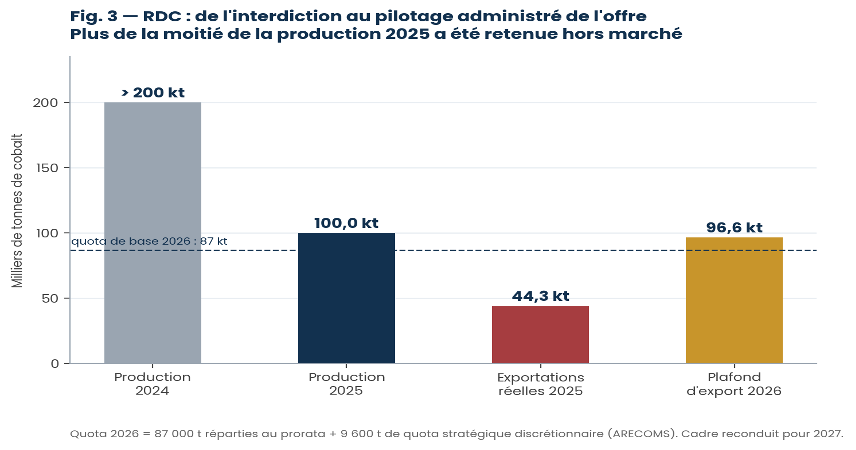
Sources : ARECOMS, données de production et d’exportation RDC 2024-2026.
Architecture du régime de quotas
| Paramètre | Valeur | Portée |
| Suspension initiale | Février 2025 | Interdiction totale d’exportation |
| Bascule en quotas | Octobre 2025 | Allocation mensuelle par opérateur |
| Quota de base annuel | 87 000 t | Réparti au prorata entre producteurs |
| Quota stratégique | 9 600 t | Discrétionnaire, géré par l’ARECOMS |
| Plafond total | 96 600 t | Reconduit pour 2026 et 2027 |
| Règle de péremption | Mensuelle | Quota non utilisé reversé au quota stratégique |
| Effet prix observé | ≈ + 160 % | Depuis février 2025, autour de 26 USD/livre |
Évaluation : trois forces, trois failles
| Forces du dispositif | Failles du dispositif |
| Création d’une optionnalité souveraine : l’État peut absorber, stocker et relâcher l’offre selon le cycle. | Absence totale de capacité active de raffinage du cobalt sur le territoire national. |
| Passage d’une logique d’embargo à une logique de régulation modulable et renouvelable. | Écarts « massifs » relevés entre les exportations réelles d’hydroxyde et les quotas alloués. |
| Effet de démonstration continental : le précédent est désormais disponible pour d’autres États. | Dépendance au cycle : l’ARECOMS reconnaît qu’une baisse des quotas pourrait être nécessaire si la demande faiblit. |
4. Terres rares : un pipeline réel, une fenêtre étroite
Les terres rares constituent le seul segment où l’Afrique part quasiment de zéro et peut donc structurer sa position avant d’être enfermée dans des contrats. Cette fenêtre se referme rapidement.
| Projet | Pays | Horizon | Stade visé | Ancrage |
| Kangankunde | Malawi | T4 2026 | Concentré | Occidental |
| Songwe Hill | Malawi | FID en attente | Oxyde séparé | UE (CRMA) |
| Longonjo | Angola | 2027 | Concentré / oxyde | DFC (USA) |
| Ngualla | Tanzanie | En développement | Concentré | Chine (offtake) |
| Zandkopsdrift | Afrique du Sud | En développement | Oxyde | UE (CRMA) |
| Lofdal | Namibie | Faisabilité | Carbonate | Mixte |
| Indicateur de trajectoire | Valeur | Source / horizon |
| Part africaine de l’offre mondiale | ≈ 9 % | Benchmark — 2029, 8 projets |
| Part africaine de l’offre mondiale | ≈ 7 % | Fitch Solutions — 2034 |
| Part de l’offre non chinoise | ≈ 16 % | Fitch Solutions — 2034 |
| Offre africaine déjà engagée auprès d’acheteurs chinois | 37 % | Benchmark Mineral Intelligence |
| Capacité de Kangankunde en régime | 20 000 t/an de concentré | Phase 1, montée en charge à 10 000 t |
Le paradoxe à ne pas manquer Plus d’un tiers de la production africaine future de terres rares est déjà vendue avant d’exister. Négocier une souveraineté sur des volumes déjà engagés relève de la posture. La priorité n’est donc pas de restreindre demain, mais de reprendre le contrôle des clauses aujourd’hui : durée, indexation, obligation de transformation locale, droit de préemption de l’État.
5. Le modèle à étudier : la méthode chinoise
Pékin ne ferme pas un robinet : il construit une architecture administrative permanente, modulable et juridiquement opposable. C’est le véritable objet d’étude pour une diplomatie africaine des ressources.
| Instrument | Contenu | Statut au 17 sept. 2026 |
| Contrôles d’avril 2025 | 7 terres rares lourdes et leurs dérivés | Jamais suspendus |
| Contrôles d’octobre 2025 | 5 éléments supplémentaires + portée extraterritoriale | Suspendus jusqu’au 10 nov. 2026 |
| Catalogue de licences (1er janv. 2026) | Samarium, gadolinium, lutécium, argent | En vigueur |
| Ordonnance n° 834 (31 mars 2026) | Sécurité des chaînes industrielles et d’approvisionnement | En vigueur |
| Dispositif de signalement (1er juil. 2026) | Mécanisme d’alerte sur les violations de contrôle | En vigueur |
L’ordre de grandeur du levier. L’Agence internationale de l’énergie estimait le 16 juillet 2026 qu’une application pleine des contrôles chinois mettrait en risque environ 6 500 milliards de dollars de production en aval hors de Chine, automobile, haute technologie, défense. Aucun dispositif africain n’approche, même de loin, cet ordre de grandeur.
Les trois transferts de méthode utilisables
- Réguler plutôt qu’interdire : licences, quotas, traçabilité et listes d’entités produisent un levier continu ; l’embargo spectaculaire produit un choc unique puis une contre-stratégie.
- Moduler dans le temps : on suspend, on rétablit, on prolonge. L’instrument devient une monnaie d’échange diplomatique permanente et non un incident.
- Étendre juridiquement : la portée extra-territoriale sur les produits contenant de la matière d’origine chinoise transforme un contrôle douanier en norme mondiale.
6. L’échelle de transformation : où se situe réellement l’Afrique
La chaîne de valeur des minerais critiques comporte six barreaux. Le pouvoir de négociation croît de manière non linéaire à mesure que l’on monte. L’Afrique plafonne aux barreaux 2 et 3.
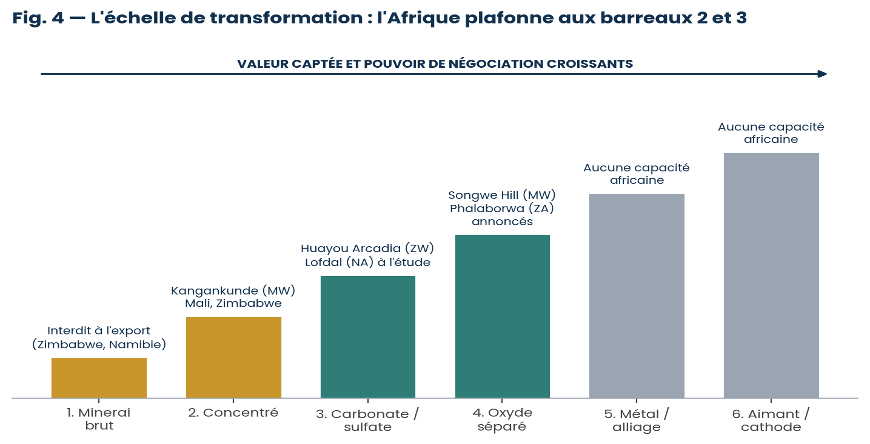
Positionnement des principaux actifs africains sur la chaîne de transformation, 2026.
Le paradoxe du financement de la transformation
Les usines exigées par les politiques de contenu local sont financées et pilotées par l’acheteur qu’elles étaient censées contourner. Au Zimbabwe, Huayou a achevé une usine de sulfate de lithium de 400 millions USD à Arcadia, d’une capacité supérieure à 50 000 t/an, et Sinomine prévoit une unité de 500 millions USD à Bikita. La transformation est donc bien locale, mais la chaîne de valeur, elle, reste intégrée en amont et en aval par le même opérateur.
| Critère d’évaluation d’une politique de transformation Une politique de contenu local ne doit pas être évaluée sur le nombre d’usines construites, mais sur trois indicateurs : la part du capital détenue localement, la part de la production commercialisée hors du groupe de l’investisseur, et le nombre d’ingénieurs nationaux formés aux procédés de séparation. En l’état, aucun État africain ne publie ces trois indicateurs. |
7. Quatre partenaires, quatre stratégies de captation
La mise en concurrence des grandes puissances est le levier le plus immédiatement disponible. Encore faut-il lire correctement ce que chacune engage réellement.
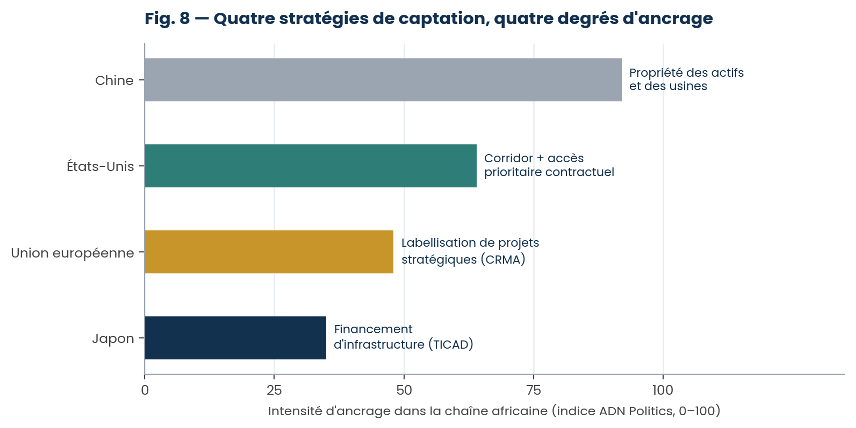
Indice d’ancrage – évaluation ADN Politics, sur la base des engagements capitalistiques, contractuels et infrastructurels publics.
Lecture critique de l’accord RDC – États-Unis du 4 décembre 2025
| Ce que la RDC s’engage à faire | Ce que les États-Unis s’engagent à faire |
| Modifier la loi n° 13/005 du 11 février 2014 sur le régime fiscal et douanier, échéance ferme au 4 décembre 2026. | « Peuvent envisager » d’investir dans les projets de la réserve d’actifs stratégiques. |
| Entreprendre toute réforme législative et constitutionnelle nécessaire dans un délai maximum de douze mois. | « Ont l’intention » de mobiliser des financements pour le corridor Sakania–Lobito. |
| Réserver aux entreprises américaines jusqu’à neuf mois de priorité sur chaque projet de la réserve stratégique. | Examineront la faisabilité d’un soutien aux projets de la réserve. |
| Article XVI : aucune disposition n’oblige les parties à verser ou à allouer des ressources financières. |
Diagnostic. Asymétrie d’engagement classique : obligations dures et datées d’un côté, intentions non contraignantes de l’autre. Ce n’est pas un scandale, c’est un rapport de force contractuel et c’est exactement le point où l’analyse politique africaine doit cesser d’être déclarative pour devenir juridique et technique.
Le levier infrastructurel : le corridor de Lobito
| Élément | Donnée |
| Concessionnaire | Mota-Engil Africa (Portugal) |
| Axe concerné | Dilolo – Sakania (Kolwezi, Tenke, Lubumbashi) |
| Valeur du contrat de concession | ≈ 1,258 milliard USD |
| Durée | 30 ans, avant retour des infrastructures à l’État |
| Financement américain annoncé | 1 milliard USD (appui DFC) |
| Signature | 26 août 2026, Kinshasa |
Qui contrôle l’évacuation contrôle la négociation. C’est la leçon la plus transposable de ce dossier pour les États côtiers, au premier rang desquels la Côte d’Ivoire, le Ghana, le Sénégal et la Tanzanie.
8. Évaluation du risque politique et stratégique
Neuf risques ont été identifiés et notés sur une échelle de 1 à 5 en probabilité et en impact sur le levier diplomatique africain. La criticité est le produit des deux notes (maximum 25).
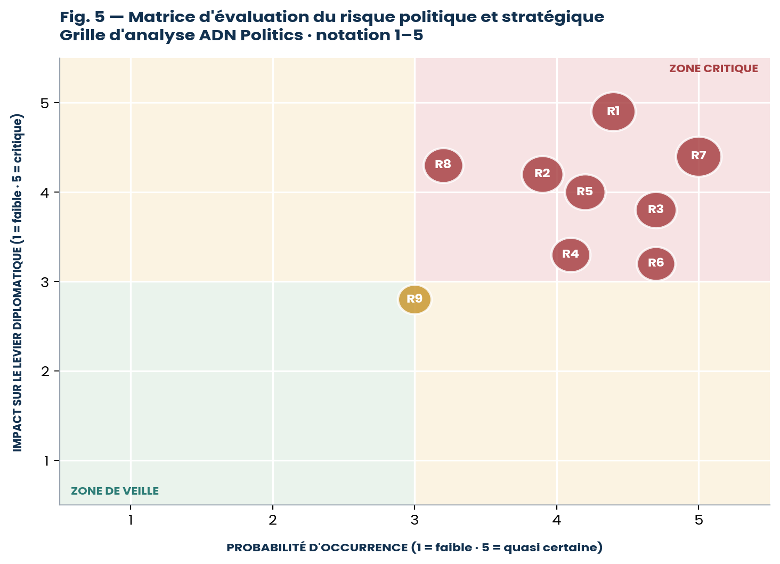
Matrice probabilité / impact — grille d’analyse ADN Politics.
Registre de risques détaillé
| Réf. | Risque | P | I | Criticité | Tendance |
| R7 | Non-coordination continentale – concurrence fiscale et réglementaire entre États voisins | 5 | 4,4 | 22 | ↗ |
| R1 | Retournement du cycle des prix – perte du levier au moment où il se construit | 4,4 | 4,9 | 21,6 | ↗ |
| R3 | Pré-engagement de l’offre auprès d’acheteurs uniques avant montée en gamme | 4,7 | 3,8 | 17,9 | → |
| R5 | Asymétrie contractuelle – obligations dures contre intentions non contraignantes | 4,2 | 4,0 | 16,8 | ↗ |
| R2 | Substitution technologique – chimies pauvres ou sans cobalt, recyclage | 3,9 | 4,2 | 16,4 | ↗ |
| R6 | Contrainte énergétique et technique – électricité, eau, chimie de séparation | 4,7 | 3,2 | 15,0 | → |
| R8 | Instabilité sécuritaire sur les corridors d’évacuation | 3,2 | 4,3 | 13,8 | ↘ |
| R4 | Défaut d’application réglementaire – écarts entre quotas alloués et flux réels | 4,1 | 3,3 | 13,5 | → |
| R9 | Contentieux investisseurs et arbitrage international | 3,0 | 2,8 | 8,4 | ↗ |
Mesures de mitigation prioritaires
| Risque | Mesure de mitigation | Horizon |
| R7 | Créer un mécanisme continental de notification préalable des mesures d’exportation, adossé à la ZLECAf | 12 mois |
| R1 | Indexer les obligations de transformation sur des seuils de prix plutôt que sur des dates fixes | 6 mois |
| R3 | Instaurer un droit d’examen étatique des clauses d’enlèvement de long terme avant signature | Immédiat |
| R5 | Constituer une cellule africaine mutualisée de négociation juridique des accords miniers | 18 mois |
| R2 | Diversifier vers le cuivre, le graphite et le manganèse, moins exposés à la substitution rapide | Continu |
| R4 | Publier trimestriellement les écarts entre volumes autorisés et volumes exportés | Immédiat |
| R6 | Conditionner l’octroi de permis à un engagement énergétique de l’investisseur | 12 mois |
9. Indice de Levier Minier Africain (ILMA)
L’ILMA mesure la capacité réelle d’un État à convertir sa dotation en ressources en pouvoir de négociation. Il combine cinq critères pondérés, notés de 0 à 100.
| Critère | Ce qu’il mesure | Pondération |
| Dotation géologique | Réserves, production, rareté relative des minerais détenus | 20 % |
| Capacité de transformation | Position sur l’échelle de valeur, usines opérationnelles, compétences | 30 % |
| Souveraineté logistique | Contrôle des corridors, accès portuaire, alternatives d’évacuation | 20 % |
| Stabilité et application réglementaire | Prévisibilité du cadre, capacité effective à faire respecter la règle | 15 % |
| Diversification des partenaires | Absence de dépendance à un acheteur ou financeur unique | 15 % |
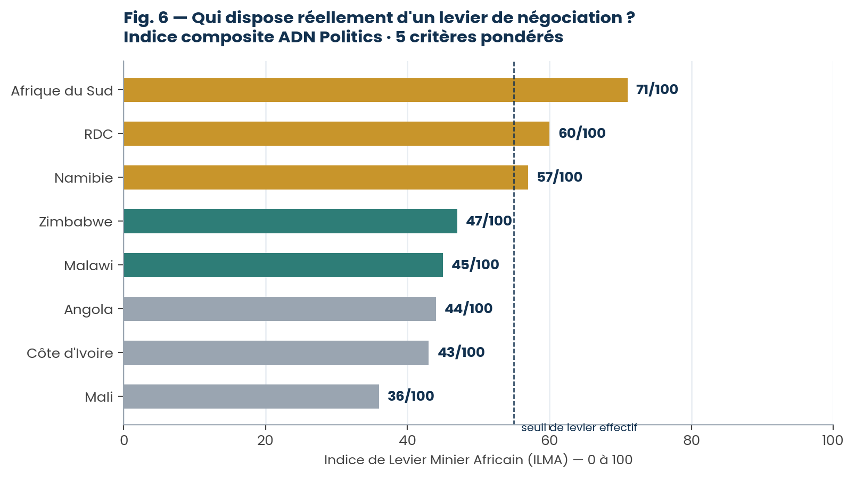
Indice composite ADN Politics – notation au 17 septembre 2026.
Détail de la notation par critère
| Pays | Géologie | Transfo. | Logistique | Réglement. | Diversif. | ILMA |
| Afrique du Sud | 70 | 65 | 85 | 70 | 65 | 71 |
| RDC | 95 | 30 | 65 | 50 | 80 | 60 |
| Namibie | 55 | 35 | 75 | 75 | 60 | 57 |
| Zimbabwe | 75 | 45 | 45 | 40 | 25 | 47 |
| Malawi | 55 | 30 | 30 | 60 | 65 | 45 |
| Angola | 45 | 15 | 80 | 45 | 55 | 44 |
| Côte d’Ivoire | 20 | 20 | 75 | 60 | 60 | 43 |
| Mali | 60 | 20 | 35 | 35 | 40 | 36 |
Trois enseignements de l’indice
- La dotation ne fait pas le levier : l’Afrique du Sud devance la RDC sans détenir le cobalt, parce qu’elle transforme, évacue et applique sa réglementation.
- La logistique est un levier sous-estimé : l’Angola et la Côte d’Ivoire obtiennent des scores proches de pays producteurs, uniquement grâce au contrôle des corridors. Un État de transit peut peser sans extraire.
- La dépendance à un acheteur unique annule le levier : le Zimbabwe est pénalisé par la concentration quasi exclusive de ses actifs entre les mains d’opérateurs d’un seul pays. Restreindre les exportations sans diversifier les partenaires revient à négocier seul contre soi-même.
10. Calendrier des points de bascule
Quatre échéances rapprochées vont déterminer la configuration du rapport de force pour les trois prochaines années.
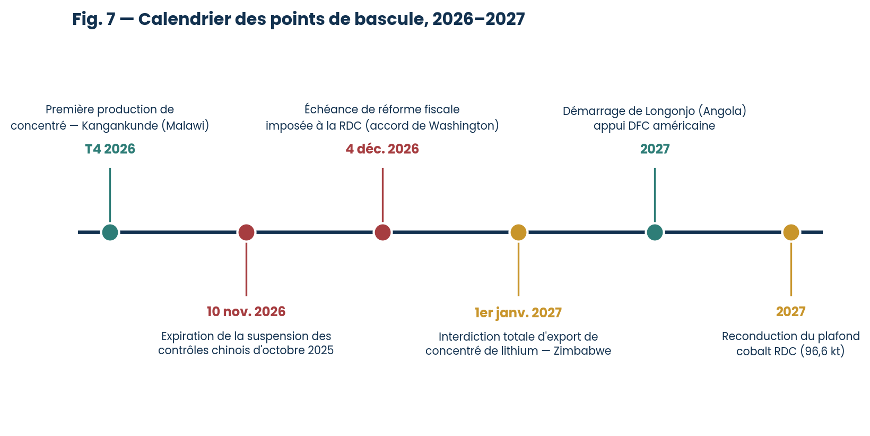
Chronologie des décisions structurantes, 2026-2027.
L’échéance à surveiller en priorité : Le 10 novembre 2026, la suspension des contrôles chinois d’octobre 2025 arrive à expiration. Une non-reconduction replacerait la portée extra-territoriale sur tout produit contenant des terres rares d’origine chinoise, avec, selon l’AIE, jusqu’à 6 500 milliards de dollars de production en aval exposés. C’est la fenêtre où la valeur stratégique des projets africains hors chaîne chinoise serait maximale. Les États concernés doivent avoir leurs dossiers de négociation prêts avant cette date, pas après.
11. Six recommandations priorisées
| # | Recommandation | Porteur | Horizon | Indicateur de réussite |
| 1 | Un cartel de la donnée avant un cartel du volume : registre continental des réserves, productions, exportations et contrats | UA / AMDC | 12 mois | Publication trimestrielle consolidée |
| 2 | Un standard africain de traçabilité et de certification, opposable aux régimes CRMA et FEOC | UA / CER | 18-24 mois | Reconnaissance par un partenaire majeur |
| 3 | Une doctrine commune de contenu local via la ZLECAf, pour bloquer la concurrence à la baisse entre voisins | ZLECAf | 24 mois | Seuils minimaux harmonisés adoptés |
| 4 | Une spécialisation régionale assumée : pôle batterie RDC-Zambie, pôle séparation en Afrique australe, corridors mutualisés | CER | 36 mois | Au moins un pôle opérationnel |
| 5 | La renégociation de la temporalité contractuelle : clauses de révision indexées, durées plus courtes, obligations opposables | États | Immédiat | Clauses types diffusées |
| 6 | L’investissement dans la compétence : chimie de séparation, métallurgie, droit minier international, négociation commerciale | États / secteur privé | Continu | Nombre d’ingénieurs formés |
Ce que le secteur privé africain peut faire dès maintenant Le débat est dominé par les États, mais l’essentiel du retard est technique et organisationnel. Trois créneaux sont immédiatement accessibles aux acteurs privés du continent : l’audit et la certification de conformité des chaînes d’approvisionnement ; le conseil juridique et financier en négociation de conventions minières ; et la formation aux métiers de la transformation. Ce sont des positions à faible intensité capitalistique et à forte valeur stratégique.
Conclusion
La dépendance mondiale envers les ressources africaines est réelle mais réversible. Elle ne devient un pouvoir diplomatique que si trois conditions sont réunies simultanément : l’irremplaçabilité, c’est-à-dire que la substitution soit techniquement coûteuse ; la coordination, c’est-à-dire qu’un État seul ne puisse être contourné par son voisin ; et la durabilité institutionnelle, c’est-à-dire que la règle survive au cycle des prix et aux alternances politiques.
Les données rassemblées dans cette note montrent que l’Afrique dispose aujourd’hui de la première condition en partie, de la deuxième très peu, de la troisième presque pas. Le continent a démontré en 2025 et 2026 qu’il pouvait faire bouger un prix mondial. Il n’a pas encore démontré qu’il pouvait tenir une position.
Le vrai enjeu de la décennie n’est pas de savoir si l’Afrique a des minerais stratégiques. C’est de savoir si elle a une politique. Le reste n’est que géologie.
Annexe – Méthodologie et sources
Méthodologie
- Matrice de risque : les notes de probabilité et d’impact sont attribuées sur une échelle de 1 à 5 par analyse qualitative structurée des signaux publics disponibles au 17 septembre 2026. La criticité est le produit des deux notes.
- ILMA : indice composite propriétaire ADN Politics. Cinq critères notés de 0 à 100, pondérés respectivement à 20 %, 30 %, 20 %, 15 % et 15 %. Les notes par critère sont des évaluations analytiques, non des mesures statistiques.
- Indice d’ancrage (fig. 8) : évaluation analytique de l’intensité d’ancrage des partenaires extérieurs, fondée sur les engagements capitalistiques, contractuels et infrastructurels rendus publics.
- Distinction essentielle : les figures 1, 2, 3, 4 et 7 reposent sur des données publiées par des sources institutionnelles et sectorielles. Les figures 5, 6 et 8 sont des constructions analytiques propres à ADN Politics et doivent être citées comme telles.
Principales sources mobilisées
| Domaine | Sources |
| Cobalt / RDC | ARECOMS (communiqués et déclarations), Fastmarkets, Benchmark Mineral Intelligence |
| Lithium | Agence internationale de l’énergie — Global Critical Minerals Outlook 2026 ; ministère malien des Mines ; Chamber of Mines du Zimbabwe |
| Terres rares | Benchmark Mineral Intelligence, Fitch Solutions, Commission européenne (CRMA), communications d’entreprises cotées |
| Contrôles chinois | MOFCOM (annonces n° 70 et 72), Conseil d’État chinois (ordonnance n° 834), AIE |
| Accords et corridors | Département d’État américain (texte de l’accord du 4 décembre 2025), Conseil des ministres de la RDC, DFC, AFP |
| Cadre continental | Union africaine — African Green Minerals Strategy (adoptée en février 2025), African Minerals Development Centre |
Cette note d’analyse a été produite par ADN Politics, plateforme d’analyse politique de Jen’s Corporation. Elle constitue un document d’aide à la décision et n’engage ni recommandation d’investissement ni conseil juridique.