
L’essentiel en 60 secondes
Le 2 novembre 2026, la BCEAO rend obligatoire le passage de tous les transferts d’argent mobile entre réseaux par sa plateforme PI-SPI : envois gratuits jusqu’à 8 000 FCFA cumulés par jour, frais plafonnés à 0,8 % au-delà, réception gratuite sans limite. Pour la Côte d’Ivoire, premier marché de l’Union avec 55 700 milliards FCFA échangés en 2024 (35 % du total UEMOA), c’est le plus grand changement de règles depuis l’arrivée du mobile money.
Trois choses à retenir :
- Pour le citoyen : envoyer de l’argent d’Orange vers MTN, Wave ou un compte bancaire devient aussi simple qu’au sein du même réseau, et gratuit pour l’essentiel des usages du quotidien. Selon la BCEAO, 75 % des opérations se situent sous le seuil de 8 000 FCFA.
- Pour les opérateurs : la commission sur le transfert, cœur du modèle depuis dix ans, se réduit fortement. Le profit se déplace vers le paiement marchand, le crédit et les services aux entreprises.
- Pour les États et la BCEAO : les flux passent par une infrastructure publique et traçable. À partir du 1er juin 2027, un transfert Abidjan–Dakar obéira aux mêmes règles qu’un transfert Abidjan–Bouaké.
Une nuance que les titres de presse oublient : au lancement de PI-SPI (30 septembre 2025), les transferts interopérables étaient totalement gratuits. Le texte de novembre 2026 encadre cette gratuité (8 000 FCFA par jour) et autorise de nouveau une commission limitée. C’est précisément cet ajustement qui a convaincu Wave, qui facture 1 %, de rejoindre la plateforme.
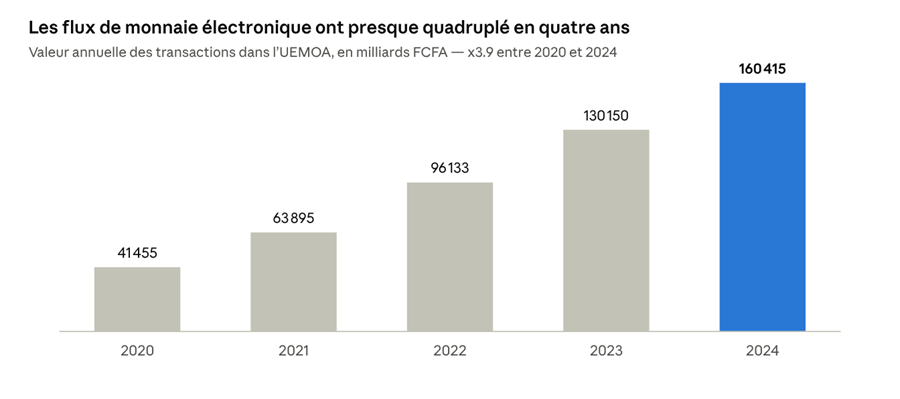
Source : BCEAO, Rapport annuel sur les services financiers numériques dans l’UEMOA 2024, annexe 1 · 2020–2024
La croissance ne faiblit pas : +23 % en valeur en 2024, puis +31 % en 2025 selon les chiffres provisoires de la BCEAO (164 169 milliards FCFA pour les seuls établissements de monnaie électronique). C’est sur cette masse que porte la réforme : chaque point de commission en moins représente des centaines de milliards FCFA rendus aux usagers.
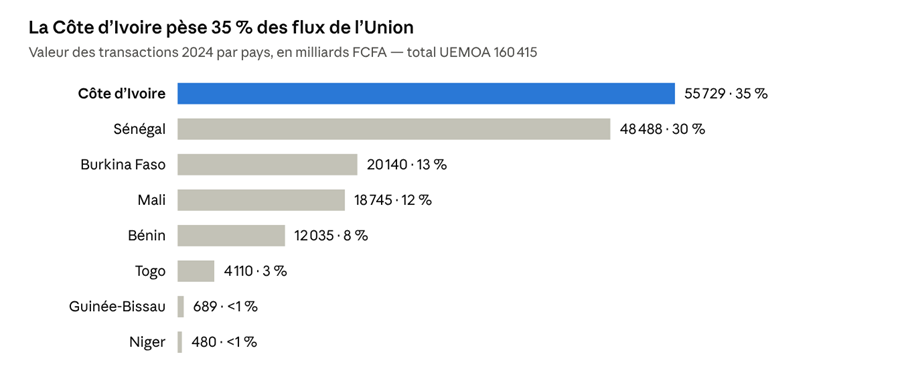
Source : BCEAO, Rapport annuel sur les services financiers numériques dans l’UEMOA 2024 · année 2024
La Côte d’Ivoire est le premier marché de l’Union, avec 40 % des comptes ouverts et 35 % des flux. Avec le Sénégal, elle concentre 65 % de la valeur échangée. Ce sont donc les deux pays où la réforme produira ses effets les plus visibles, pour les usagers comme pour les opérateurs.
Ce qui change : une infrastructure publique, des règles communes
PI-SPI (Plateforme Interopérable du Système de Paiement Instantané) est un commutateur unique géré par la BCEAO. Lancée le 30 septembre 2025, elle relie déjà 175 banques, établissements de monnaie électronique, fintechs et institutions de microfinance, soit plus de 38 millions d’usagers. Le 2 novembre 2026, son usage devient obligatoire pour toute transaction de monnaie électronique entre deux réseaux différents.
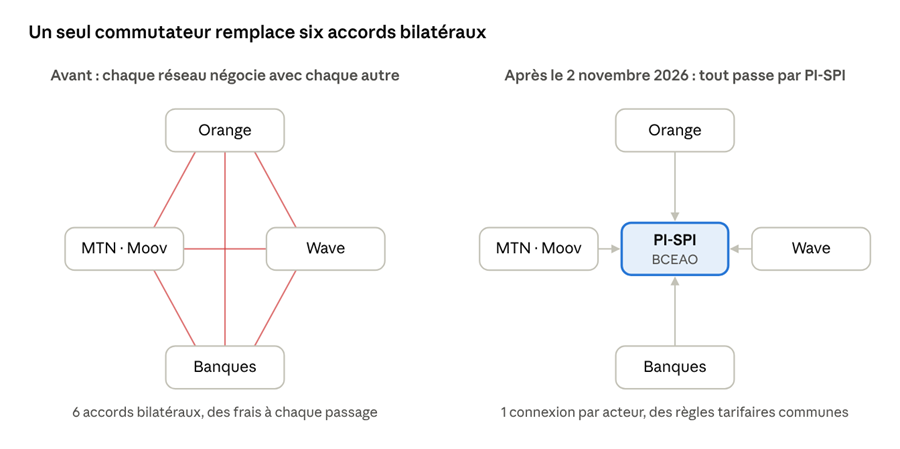
Architecture des paiements · avant / après PI-SPI
Jusqu’ici, chaque opérateur devait signer un accord avec chacun des autres et facturait le passage d’un réseau à l’autre. Désormais, une seule intégration technique donne accès à tous les usagers de l’Union, et la BCEAO fixe la grille tarifaire.
| Règle | Régime initial (sept. 2025) | À partir du 2 novembre 2026 |
| Envoi vers un autre réseau | Gratuit | Gratuit jusqu’à 8 000 FCFA cumulés par jour, par usager et par participant, sans limite de nombre d’opérations |
| Au-delà du seuil | — | Frais libres entre 0 et 0,8 % du montant hors taxes |
| Réception | Gratuite pour les 30 premières opérations du mois, puis plafonnée à 1 % | Gratuite, quel que soit le montant ou le nombre |
| Passage par PI-SPI | Volontaire (banques tenues de s’intégrer avant le 30 sept. 2026) | Obligatoire pour toute transaction interopérable |
| Transferts entre pays UEMOA | Règles nationales | Mêmes conditions dans les 8 pays à partir du 1er juin 2027 |
| Paiements d’entreprise (B2B) | Hors périmètre | « API Business » approuvée en sept. 2026 : paiements marchands, fournisseurs, virements groupés |
Le seuil de 8 000 FCFA n’a rien d’arbitraire : la BCEAO indique qu’il couvre 75 % des opérations de monnaie électronique de l’Union. Le régulateur protège ainsi le micro-paiement du quotidien tout en laissant aux opérateurs une marge sur les gros montants.
Ce que ça rapporte : qui gagne, qui perd, et combien
La réforme vise d’abord les petits montants, qui sont la majorité des opérations mais une faible part de la valeur. C’est exactement la zone où les frais pèsaient le plus lourd en proportion et où le cash gardait l’avantage.
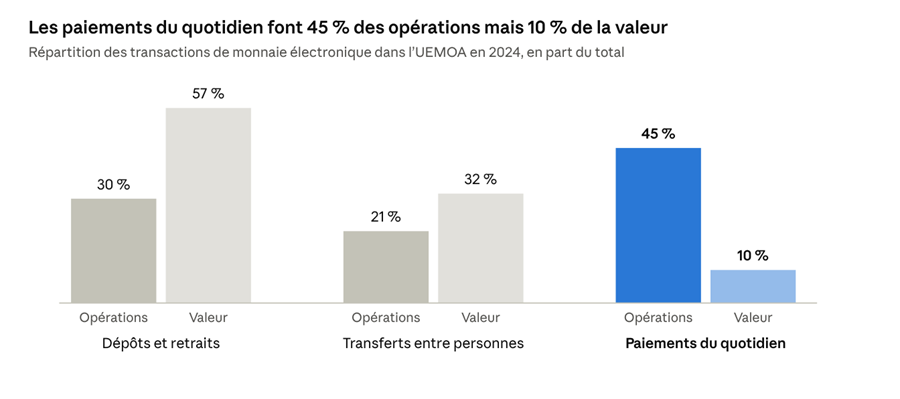
Source : BCEAO, Rapport annuel sur les services financiers numériques dans l’UEMOA 2024 · parts en volume et en valeur
Les paiements du quotidien (transport, marché, factures, crédit télécom) représentent près d’une opération sur deux mais à peine un dixième de la valeur. En les rendant gratuits sous 8 000 FCFA, la BCEAO s’attaque au dernier bastion du cash. Les gros montants, eux, restent facturables jusqu’à 0,8 % : c’est là que se concentre la valeur et donc la marge résiduelle des opérateurs.
Gagnants et perdants
| Acteur | Effet de la réforme | Horizon |
| Usagers | Envois gratuits sous 8 000 FCFA par jour, réception toujours gratuite, un seul compte suffit pour payer ou recevoir de n’importe quel réseau | Immédiat, 2 nov. 2026 |
| Commerçants et économie informelle | Micro-paiements sans frais, moins de besoin de monnaie physique, accès aux outils d’encaissement et de gestion | 6 à 18 mois |
| Banques et microfinance | Compte bancaire et portefeuille mobile sur un pied d’égalité ; fin des accords bilatéraux coûteux avec chaque télécom | Immédiat |
| Fintechs | Une seule intégration pour toucher 38 millions d’usagers ; API Business pour le B2B | 2026–2027 |
| Opérateurs télécoms (Orange, MTN, Moov) | Perte de la rente sur le transfert P2P ; pivot forcé vers le paiement marchand, le crédit, l’assurance et la donnée | 12 à 36 mois |
| Wave | Modèle à 1 % mis sous pression, mais entrée dans le réseau commun en Côte d’Ivoire et au Sénégal | Nov. 2026 |
| Gérants de cabines et agents | Recul du cash-out ; survie par le modèle hybride (épicerie, pharmacie, station) et l’agency banking | 2027 et au-delà |
| États et BCEAO | Flux traçables, élargissement de l’assiette fiscale, souveraineté sur l’infrastructure de paiement | Structurel |
Focus Côte d’Ivoire
Avec 55 700 milliards FCFA de transactions en 2024 et 40 % des comptes de l’Union, la Côte d’Ivoire est le pays où l’enjeu financier est le plus lourd. Si l’on applique à ce volume la part des transferts entre personnes observée dans l’Union (32 %), environ 17 700 milliards FCFA de flux P2P ivoiriens entrent dans le périmètre de la réforme. À 1 % de commission moyenne, ordre de grandeur pratiqué par Wave et inférieur aux grilles historiques des télécoms, cela représente un transfert de valeur de l’ordre de 150 à 200 milliards FCFA par an des opérateurs vers les ménages. Estimation indicative : la BCEAO ne publie pas la ventilation P2P par pays.
Trois effets concrets pour le pays :
- La fin de la « dictature des puces » : plus besoin de deux téléphones ou de plusieurs cartes SIM pour éviter les frais inter-réseaux. Un seul compte, chez l’opérateur de son choix, suffit.
- Une réponse à la crise de la petite monnaie : le gbaka, le wôrô-wôrô, le marché ou le remboursement d’un proche se règlent sans frais par téléphone, ce qui réduit la dépendance aux pièces.
- Un corridor Abidjan–Dakar à coût plancher : à partir du 1er juin 2027, les transferts vers les sept autres pays de l’Union suivent les mêmes règles que les transferts nationaux. Les flux intra-UEMOA (5 661 milliards FCFA en 2024, +33 % en un an) sont ceux qui ont le plus de marge de croissance.
Risques, conditions de réussite et lecture politique
La réforme est solide sur le papier ; son succès dépendra de cinq points que les décideurs devront surveiller dès les premiers mois.
| Risque | Pourquoi il compte | Signal à surveiller |
| Contournement du seuil | Un usager peut fractionner un envoi de 20 000 FCFA en trois jours ; les opérateurs peuvent répondre par des frais annexes (retrait, abonnement) | Grilles tarifaires publiées après le 2 novembre, plaintes des usagers |
| Fiabilité technique | Un commutateur unique est aussi un point de panne unique pour 38 millions d’usagers | Taux de disponibilité de PI-SPI, délais de traitement aux heures de pointe |
| Choc sur l’emploi des agents | 1,59 million de points de service dans l’Union, en recul de 5 % dès 2024 ; le cash-out va baisser | Évolution du nombre de points actifs et des commissions d’agents |
| Résistance des télécoms | Perte d’une rente de plusieurs centaines de milliards ; risque de dégradation volontaire de l’expérience inter-réseaux | Qualité de service comparée intra-réseau / inter-réseaux |
| Usage des données | L’explosion des volumes crée un historique comportemental valorisable en nano-crédit ; sans cadre, risque de surendettement et d’atteinte à la vie privée | Encadrement du nano-crédit et du BNPL par la BCEAO |
Lecture politique
La BCEAO fait ici un choix de doctrine : la monnaie électronique est traitée comme une infrastructure publique, au même titre qu’une route ou un réseau électrique, et non comme un marché que se partagent des opérateurs privés. Trois lectures se superposent.
- Souveraineté : l’infrastructure de paiement de 73 % des adultes financièrement inclus de l’Union ne peut rester entre les mains d’opérateurs à capitaux majoritairement étrangers. Le commutateur appartient à la Banque centrale.
- Fiscalité et formalisation : des flux traçables sur une plateforme publique élargissent l’assiette fiscale potentielle et donnent aux États une vision en temps réel de l’économie informelle, qui pesait jusqu’ici hors radar.
- Intégration régionale : l’échéance du 1er juin 2027 fait de PI-SPI le premier service financier réellement commun aux huit pays depuis le franc CFA lui-même. C’est un argument de poids dans un contexte où l’unité monétaire de la zone est régulièrement discutée.
Le pari est aussi social : en protégeant le micro-paiement, la BCEAO prend le parti des ménages face aux opérateurs. Le coût est reporté sur les télécoms, qui devront réinventer leur modèle, et sur les agents de terrain, qui sont la variable d’ajustement la moins visible mais la plus sensible politiquement.
Conclusion : une régulation tarifaire qui devient un projet d’intégration
Ce qui a commencé comme une grille de frais est en train de devenir le moteur d’intégration économique le plus concret que l’UEMOA ait connu depuis la création du franc CFA. En vingt mois, la BCEAO aura imposé un commutateur unique, une tarification commune et un espace de paiement sans frontière pour 38 millions d’usagers.
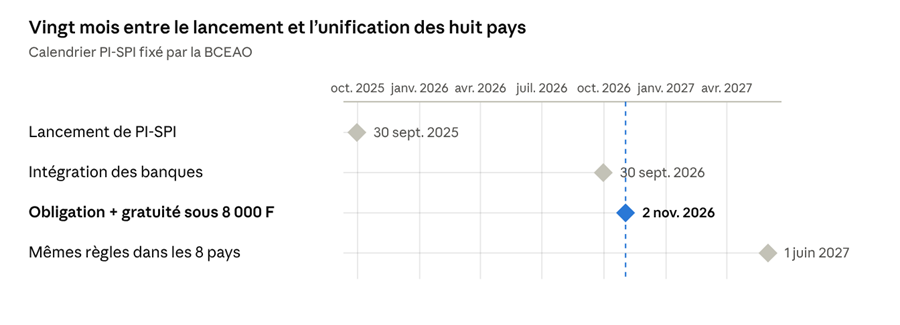
Calendrier réglementaire · 4 jalons, sept. 2025 – juin 2027
Pour la Côte d’Ivoire, premier marché de la zone, l’enjeu se lit en trois temps : des ménages qui récupèrent immédiatement le coût des petits transferts, des opérateurs qui ont douze à trente-six mois pour reconstruire leur modèle autour du commerce, du crédit et de la donnée, et un État qui gagne en visibilité sur l’économie réelle. Les perdants de court terme, agents de terrain et télécoms, seront le vrai test politique de la réforme.
Trois points de vigilance pour les prochains mois :
- Les grilles tarifaires effectivement appliquées par Orange, MTN, Moov et Wave après le 2 novembre 2026.
- La disponibilité de PI-SPI pendant les premières semaines d’obligation.
- Le plan d’accompagnement des agents et gérants de cabines, encore absent du débat public.
Sources
- BCEAO, Rapport annuel sur les services financiers numériques dans l’UEMOA 2024 — séries 2020–2024, ventilation par pays et par type de transaction, taux d’inclusion
- Agence Ecofin, « La BCEAO revoit les règles de PI-SPI alors que Wave rejoint le réseau » (5 oct. 2026) — seuil de 8 000 FCFA, plafond de 0,8 %, chiffres 2025
- Senego, « PI-SPI obligatoire, envois nationaux gratuits jusqu’à 8 000 FCFA cumulés/jour/usager » — 175 structures connectées, 38 millions d’usagers, règles de réception
- Afrique IT News, « Wave intègre le PI-SPI et la BCEAO cible désormais les paiements d’entreprises » — API Business, points marchands
- Cadreco, « Plus de 248 millions de comptes MoMo dans l’UEMOA » — comptes actifs, flux intra-UEMOA
- Article original Jen’s Corporation, « Révolution financière en UEMOA : comment la plateforme PI-SPI va dynamiter le marché du Mobile Money » — analyse des acteurs, pivot des opérateurs, avenir des cabines